Nhanh.POS
 Nhanh.Ship
 Dịch vụ Marketing
 Nhanh.Web
 Nhanh.Ecom
 Tin nhắn Zalo ZNS
 Nhanh.Omnichannel
 Vpage.nhanh.vn
 Ecomtax


Cách đăng ký mã số thuế nhà thầu ra sao? Thuế nhà thầu kê khai theo tháng hay theo từng lần phát sinh? Nộp tờ khai và nộp tiền thuế thực hiện thế nào để đúng quy định, tránh thiếu hồ sơ và sai kỳ?
Nhanh.vn tổng hợp hướng dẫn trọn quy trình: hồ sơ đăng ký MST, cách lập tờ khai, nơi nộp tờ khai, cách nộp thuế nhà thầu (online), kèm lưu ý quan trọng. Giúp doanh nghiệp làm đúng, làm đủ ngay từ đầu.

1. Hướng dẫn đăng ký thuế nhà thầu
1.1. Hồ sơ đăng ký thuế
Căn cứ Điều 7 Thông tư 90/2026/TT-BTC, từ ngày 01/7/2026, hồ sơ đăng ký thuế nhà thầu được xác định theo từng trường hợp thực hiện đăng ký. Tùy thuộc vào việc nhà thầu nước ngoài trực tiếp kê khai, nộp thuế hay bên Việt Nam thực hiện khấu trừ, nộp thay, thành phần hồ sơ sẽ có sự khác nhau.
*Đối với nhà thầu, nhà thầu phụ nước ngoài đăng ký nộp thuế trực tiếp với cơ quan thuế, hồ sơ bao gồm:
- Tờ khai đăng ký thuế mẫu số 04-ĐKT ban hành kèm theo Thông tư 90/2026/TT-BTC
- Bảng kê các hợp đồng nhà thầu nước ngoài, nhà thầu phụ nước ngoài mẫu số BK04-ĐK-TCT (nếu có);
- Bản sao giấy chứng nhận đăng ký văn phòng điều hành hoặc giấy tờ tương đương do cơ quan có thẩm quyền cấp (nếu có) không yêu cầu chứng thực.
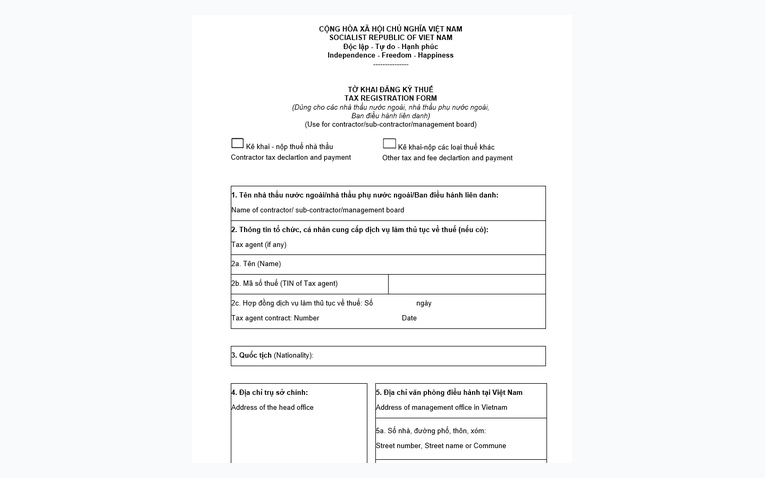
Như vậy, nhà thầu nước ngoài trực tiếp thực hiện nghĩa vụ thuế cần chuẩn bị đầy đủ các giấy tờ nêu trên khi đăng ký thuế lần đầu để đảm bảo hồ sơ được tiếp nhận và xử lý theo quy định.
* Đối với Bên Việt Nam khấu trừ nộp thay thuế nhà thầu, hồ sơ bao gồm:
Trường hợp tổ chức có trách nhiệm khấu trừ, nộp thay thuế cho nhà thầu nước ngoài, nhà cung cấp nước ngoài hoặc các đối tượng khác, thành phần hồ sơ đăng ký thuế được xác định theo từng trường hợp cụ thể như sau:
Tổ chức khấu trừ, nộp thay cho nhà thầu nước ngoài, nhà thầu phụ nước ngoài
Hồ sơ đăng ký thuế bao gồm:
- Tờ khai đăng ký thuế mẫu số 04.1-ĐKT.
- Bảng kê các hợp đồng nhà thầu nước ngoài, nhà thầu phụ nước ngoài nộp thuế thông qua bên Việt Nam mẫu số BK04.1-ĐKT.
Tổ chức kinh doanh tại Việt Nam khấu trừ, nộp thay cho nhà cung cấp nước ngoài
Hồ sơ gồm Tờ khai đăng ký thuế mẫu số 04.1-ĐKT.
Chủ quản nền tảng thương mại điện tử khấu trừ, nộp thay
Trường hợp chủ quản nền tảng thương mại điện tử thực hiện khấu trừ, nộp thay cho nhà cung cấp nước ngoài, hộ kinh doanh hoặc cá nhân kinh doanh, hồ sơ gồm Tờ khai đăng ký thuế mẫu số 04.1-ĐKT.
Tổ chức hợp tác kinh doanh với cá nhân
Hồ sơ đăng ký thuế gồm:
- Tờ khai đăng ký thuế mẫu số 04.1-ĐKT.
- Bản sao hợp đồng hoặc văn bản hợp tác kinh doanh.
Tổ chức được cơ quan thuế ủy nhiệm thu
Hồ sơ đăng ký thuế gồm Tờ khai đăng ký thuế mẫu số 04.4-ĐKT.
Như vậy, từ ngày 01/7/2026, hồ sơ đăng ký thuế nhà thầu được xác định dựa trên đối tượng thực hiện đăng ký và phương thức khấu trừ, kê khai, nộp thuế. Doanh nghiệp cần xác định đúng trường hợp áp dụng để chuẩn bị đầy đủ thành phần hồ sơ, hạn chế sai sót và tránh kéo dài thời gian thực hiện thủ tục đăng ký thuế.
Tải ngay trọn bộ tờ khai đang ký thuế nhà thầu:
1.2 Đăng ký mã số thuế nhà thầu
Bước 1: Đăng nhập vào hệ thống thuế điện tử
- Truy cập vào website: thuedientu.gdt.gov.vn.
- Tại trang chủ, chọn mục “Doanh nghiệp” và nhập tên đăng nhập, mật khẩu của tài khoản và nhấn “Đăng nhập”.
Bước 2: Chọn mục “Đăng ký thuế”
Sau khi đăng nhập thành công, tại giao diện chính của tài khoản doanh nghiệp, chọn mục “Đăng ký thuế” và tiếp tục chọn “Đăng ký MST nộp thay”.
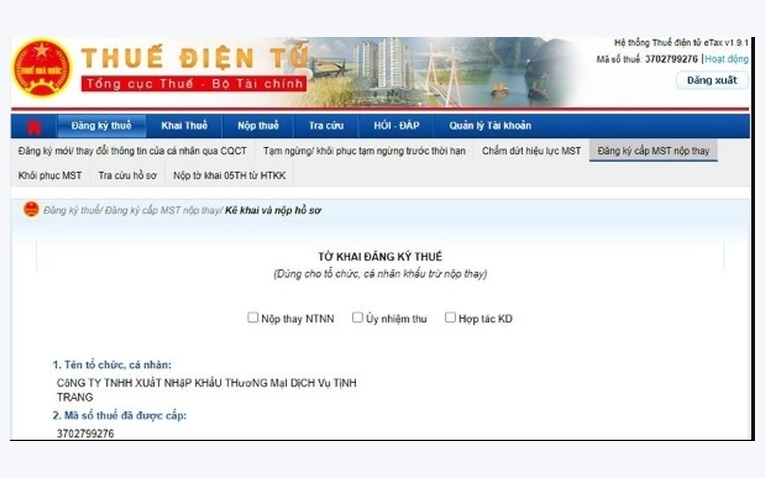
Chọn mục “Đăng ký thuế”
Bước 3: Điền thông tin tờ khai
- Sau khi chọn đăng ký MST nộp thay, hệ thống sẽ hiển thị tờ khai thuế > Tích chọn Nộp thay NTNN
- Người nộp thuế cần điền đầy đủ thông tin yêu cầu trên tờ khai này.
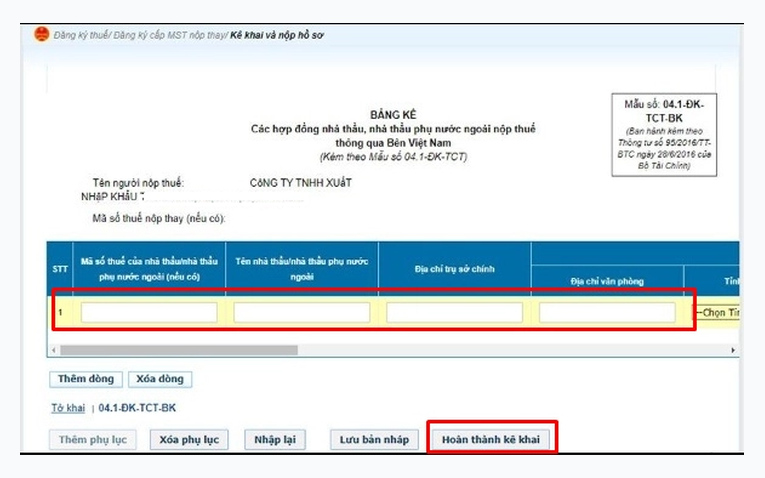
Bước 4: Thêm phụ lục
Tiếp theo, chọn “Thêm phụ lục”, rồi nhấn “Chọn tất cả” và “Chấp nhận”.
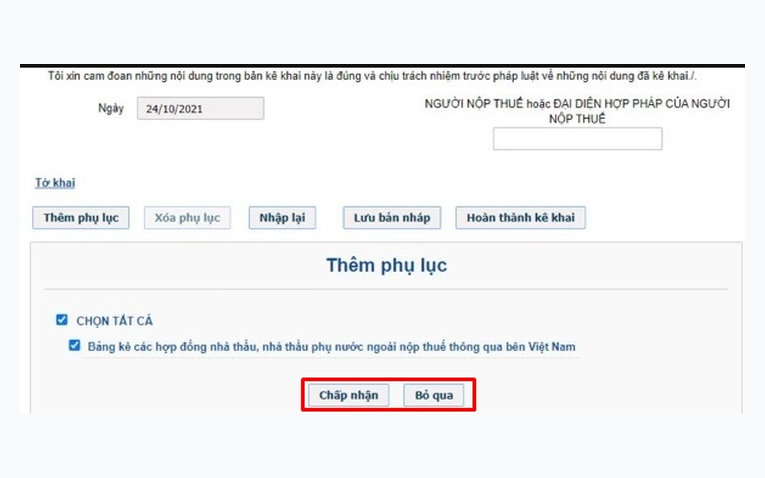
Bước 5: Lập phụ lục theo mẫu
- Người nộp thuế phải lập phụ lục theo mẫu 04.1/ĐK-TCT-BK (Ban hành kèm theo Thông tư số 105/2020/TT-BTC).
- Sau khi điền đầy đủ thông tin vào phụ lục, chọn “Hoàn thành kê khai” để kết thúc quá trình nhập liệu.
Bước 6: Nhận kết quả
Sau khi hoàn tất các bước trên, cơ quan thuế sẽ cấp mã số thuế nhà thầu và gửi thông báo mã số thuế nộp hộ của NNT như sau:
Mã số thuế này có thể sử dụng chung để khai nộp thay cho tất cả nhà thầu. Khi ký hợp đồng nhà thầu nước ngoài mới thì trong 10 ngày làm việc kể từ ngày ký, người nộp thuế đăng ký bổ sung thông tin đăng ký thuế của các nhà thầu theo mẫu 04.1-DK-TCT-BTC.
2. Cách kê khai thuế nhà thầu qua mạng
2.1 Hướng dẫn kê khai thuế nhà thầu qua website Thuế Việt Nam
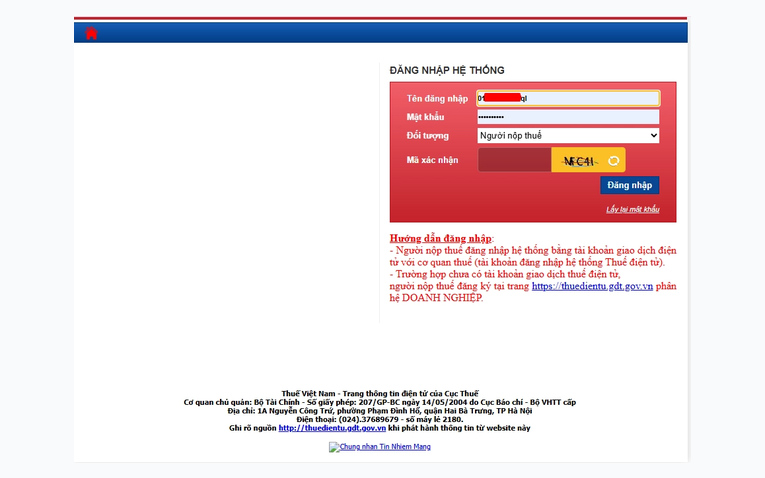
Bước 1: Đăng nhập hệ thống
- Truy cập trang: https://thuedientu.gdt.gov.vn
- Chọn tab Doanh nghiệp (nếu bạn là tổ chức nộp thay nhà thầu).
- Đăng nhập bằng mã số thuế và mật khẩu đã được cấp khi đăng ký sử dụng dịch vụ thuế điện tử.
Bước 2: Kê khai tờ khai thuế nhà thầu
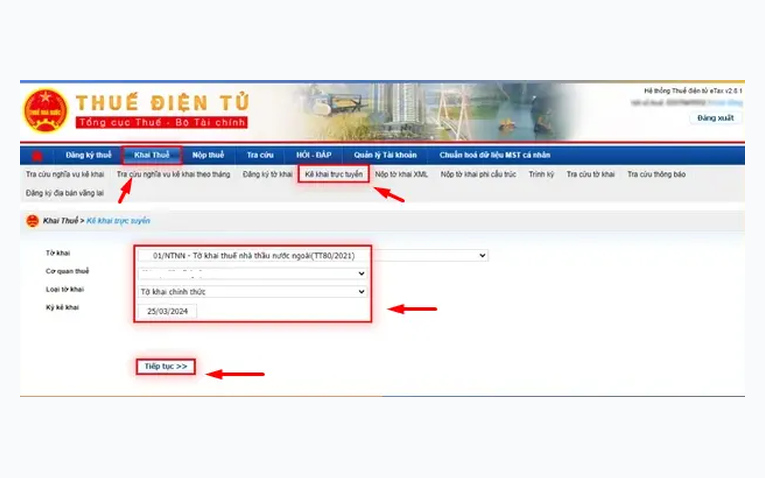
- Chọn menu “Khai thuế” > “Kê khai trực tuyến”
- Chọn thông tin:
Tên tờ khai: Tờ khai thuế GTGT và TNDN của nhà thầu nước ngoài (mẫu 01/NTNN theo Thông tư 80/2021/TT-BTC)
Loại tờ khai: Tờ khai chính thức hoặc bổ sung (tùy trường hợp)
Kỳ kê khai: Chọn kỳ phù hợp (tháng/quý)
Bước 3: Nhập đầy đủ các chỉ tiêu trên tờ khai
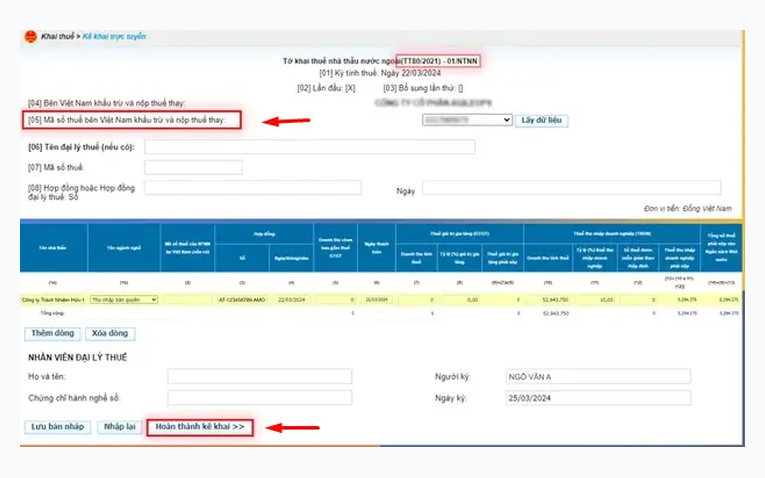
- Thông tin hợp đồng, nhà thầu nước ngoài
- Doanh thu tính thuế
- Thuế suất và số thuế phải nộp GTGT/TNDN (tùy theo ngành nghề)
- Kiểm tra lại nội dung, chọn “Hoàn thành kê khai”.
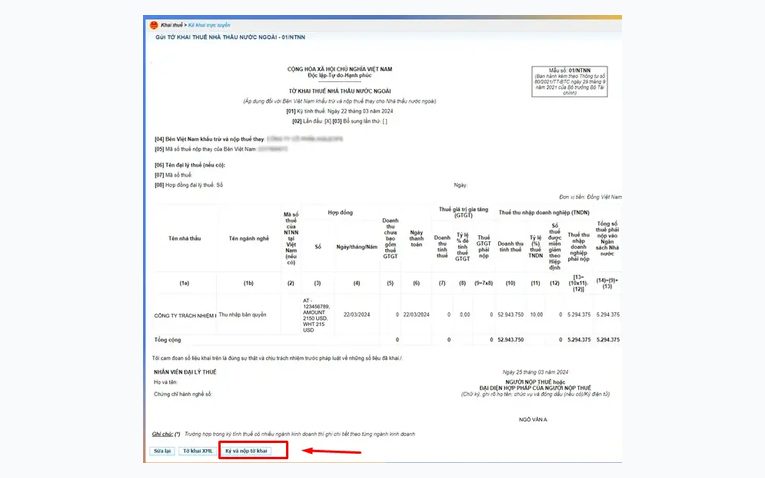
Bước 4: Ký số và nộp tờ khai
Sau khi hoàn thành, chọn “Ký và nộp tờ khai”
- Nhập mã PIN của chữ ký số để xác thực.
- Hệ thống sẽ thông báo nộp thành công nếu không có lỗi.
2.2. Kê khai thuế nhà thầu qua phần mềm HTKK
Bước 1: Đăng nhập phần mềm HTKK
NNT thực hiện đăng nhập vào phần mềm HTTK bằng tài khoản và mật khẩu đã được cấp => Chọn ” Đồng ý”
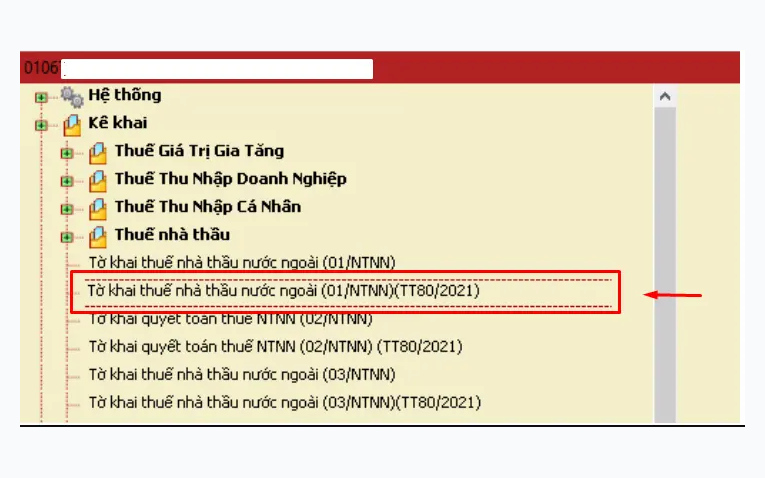
Bước 2: Chọn loại tờ khai
Từ menu chức năng “Kê khai/Thuế nhà thầu” chọn loại tờ khai:
- Mẫu 01/NTNN: Công ty Việt Nam kê khai và nộp thuế thay cho nhà thầu nước ngoài
- Mẫu 02/NTNN: Tờ khai quyết toán thuế nhà thầu nước ngoài dành cho trường hợp bên Việt Nam khấu trừ và nộp thuế thay cho nhà thầu nước ngoài
- Mẫu 03/NTNN: Nhà thầu nước ngoài trực tiếp kê khai và nộp thuế
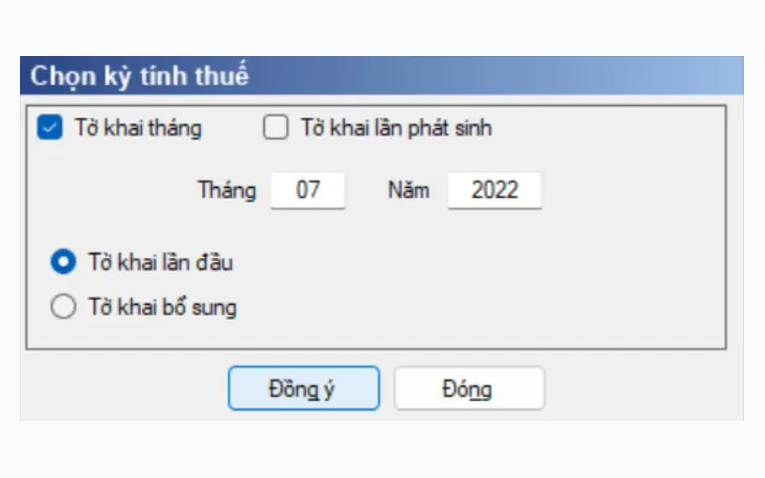
Bước 3: Chọn kỳ kê khai
- NNT thực hiện chọn“Tờ khai theo tháng” hoặc “Tờ khai lần phát sinh”
- Chọn ” Tờ khai lần đầu” nếu kê khai lần đầu hoặc chọn ” Tờ khai bổ sung” nếu thực hiện kê khai bổ sung”
- Nhấn ” Đồng ý” để tiếp tục kê khai
Lưu ý: Biểu mẫu 03/NTNN chỉ áp dụng cho trường hợp nhà thầu nước ngoài tự kê khai trực tiếp.
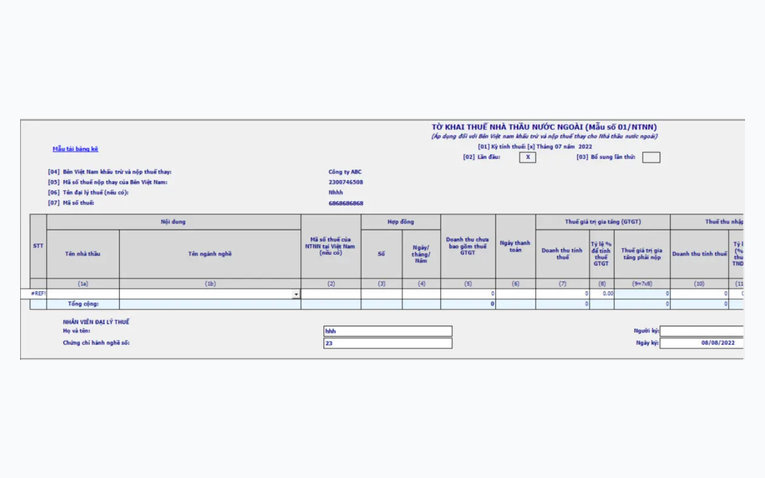
Bước 4: Kê khai theo từng nhà thầu, chi tiết tại phần hướng dẫn lập nội dung tờ khai.
[01a]: Tên nhà thầu nước ngoài
[01b]: Ngành nghề kinh doanh chịu thuế
[2]: Mã số thuế của nhà thầu nước ngoài
[3]: Số hợp đồng nhà thầu
[4]: Ngày ký hợp đồng
[5]: Tổng số tiền thực tế phía Việt Nam thanh toán trong kỳ. Nếu có nhiều lần thanh toán trong tháng cho cùng 1 hợp đồng, ghi tổng số tiền của cả tháng
[6]: Doanh thu theo từng hoạt động kinh doanh của hợp đồng. Trường hợp kê khai theo tháng và có nhiều lần thanh toán thì có thể bỏ qua chỉ tiêu này.
[7]: Tổng doanh thu chưa trừ thuế, bao gồm cả các khoản chi phí do phía Việt Nam chi trả thay
[8]: Thuế suất áp dụng theo quy định tại Điều 5 Thông tư 103/2014/TT-BTC
[10]: Doanh thu đã bao gồm các khoản thuế, phí do phía Việt Nam nộp thay (không bao gồm thuế GTGT)
[11]: Thuế suất tương ứng theo quy định
[12] Trường hợp được miễn, giảm thuế: cần thông báo với cơ quan thuế trong vòng 5 ngày trước thời hạn kê khai. Nếu không thuộc diện miễn giảm thì bỏ trống mục này.
Bước 5: Kết xuất tờ khai thuế nhà thầu
Sau khi nhập đầy đủ thông tin vào mẫu tờ khai (01/NTNN hoặc 03/NTNN) trên phần mềm HTKK:
Nhấn nút Ghi để lưu dữ liệu => Kết xuất XML để tạo file tờ khai định dạng .xml – đây là file dùng để nộp qua mạng.
Bước 6: Nộp tờ khai thuế qua mạng
- Truy cập https://thuedientu.gdt.gov.vn và đăng nhập bằng tài khoản thuế điện tử của doanh nghiệp
- Vào mục Khai thuế > Nộp tờ khai > Tải lên file .xml đã kết xuất từ HTKK
- Ký điện tử bằng USB Token và gửi tờ khai
2.3. Hướng dẫn kê khai thuế qua trang Dịch vụ công
Bước 1: Đăng nhập hệ thống
Trước tiên, truy cập trang Dịch vụ công của Tổng cục Thuế và nhấn Đăng nhập.
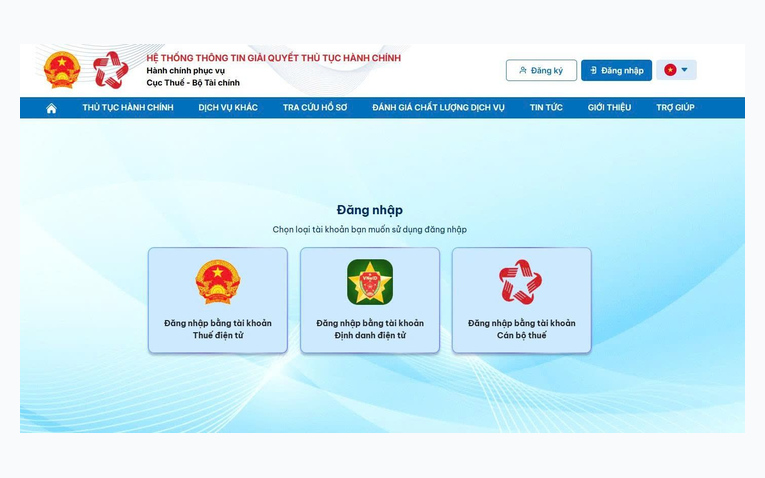
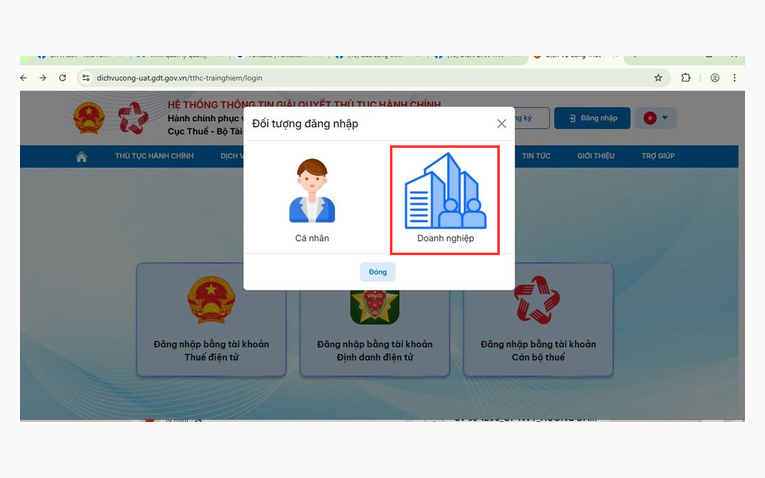
Tại màn hình đăng nhập, chọn Đăng nhập bằng tài khoản Thuế điện tử. Ở phần đối tượng đăng nhập, chọn Doanh nghiệp.
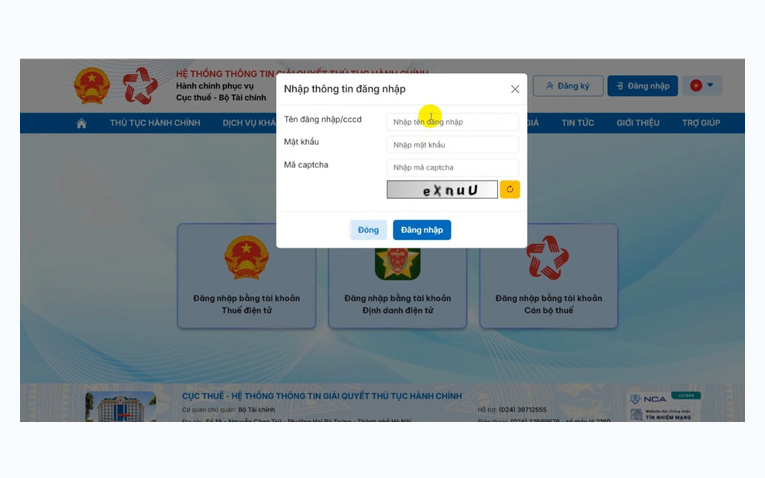
Nhập đầy đủ Tên đăng nhập, Mật khẩu và mã xác nhận (nếu có). Sau đó, nhấn Đăng nhập để truy cập hệ thống.
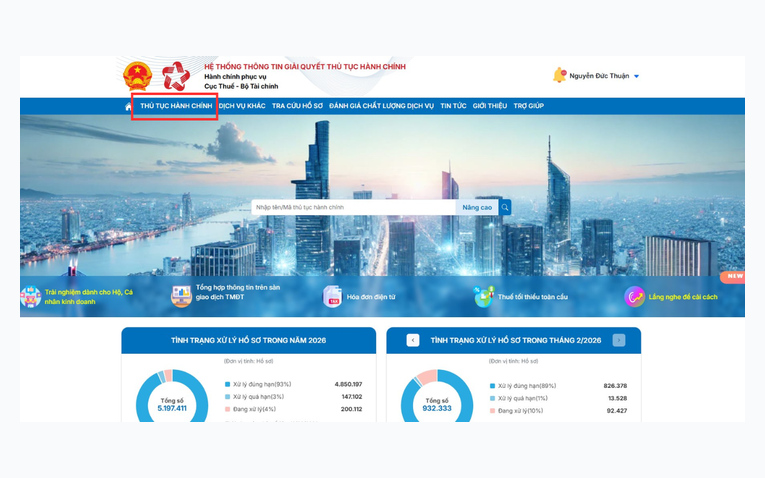
Bước 2: Tìm kiếm và chọn thủ tục
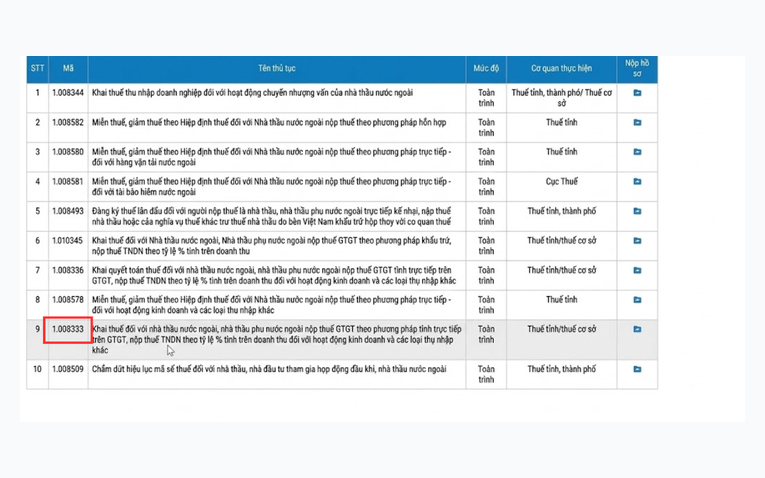
Tại trang chủ sau khi đăng nhập, chọn Thủ tục hành chính. Trong ô tìm kiếm, nhập “nhà thầu”. Hệ thống cho phép tìm kiếm theo tên, mã thủ tục hoặc mã tờ khai, sau đó nhấn Tìm kiếm.
Từ danh sách kết quả, tìm thủ tục có mã 1008333. Nhấn vào biểu tượng mũi tên ở cột bên phải để chuyển sang bước nộp hồ sơ.
Bước 3: Tải lên và ký nộp tờ khai
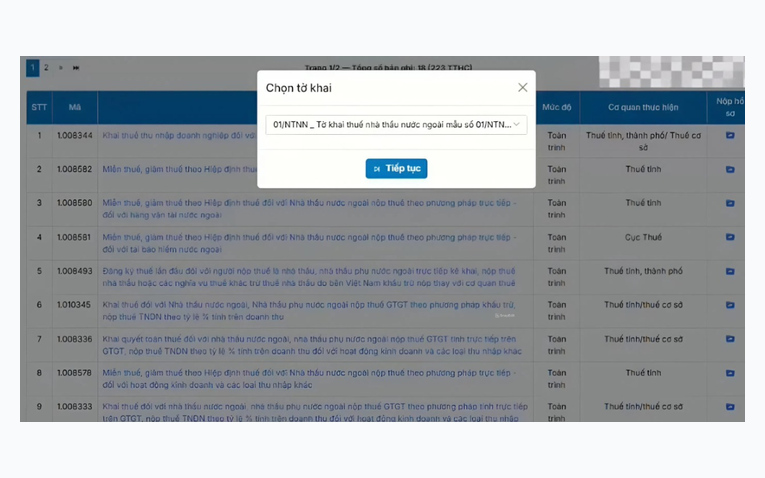
Tại cửa sổ chọn tờ khai, lựa chọn Tờ khai thuế nhà thầu theo Thông tư 80, sau đó nhấn Tiếp tục.
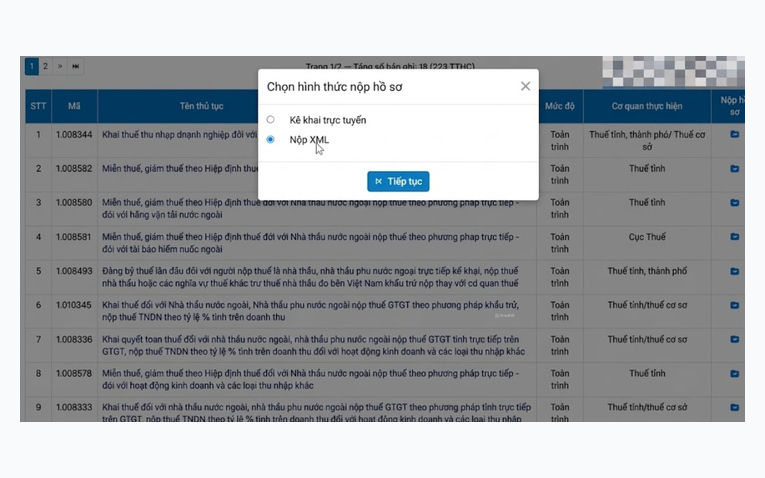
Ở bước tiếp theo, chọn hình thức nộp Nộp XML rồi nhấn Tiếp tục.
Nhấn Tệp lên (hoặc Chọn tệp) để tải file XML tờ khai đã lưu trên máy tính. Sau khi chọn đúng tệp, nhấn Ký hồ sơ. Trước khi thực hiện, cần đảm bảo chữ ký số đã được cắm vào máy.
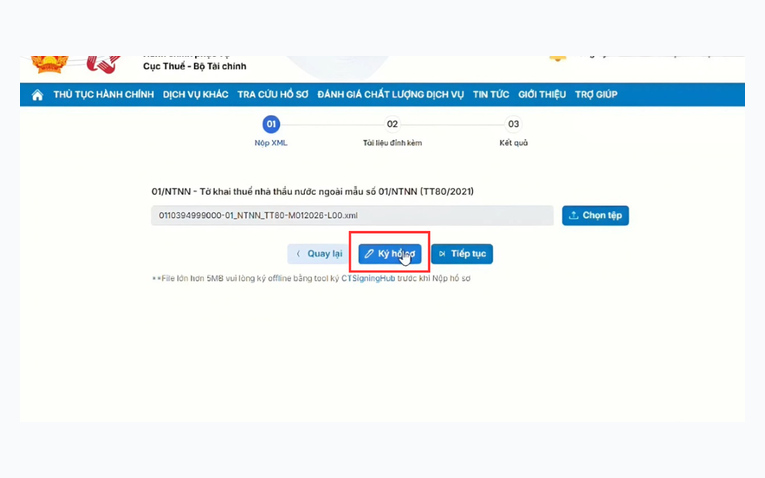
Sau khi ký hoàn tất, nhấn Tiếp tục hai lần. Nếu hệ thống hiển thị thông báo Thành công, quá trình nộp tờ khai đã hoàn tất.
Bước 4: Kiểm tra trạng thái hồ sơ
Để kiểm tra tình trạng hồ sơ, quay lại menu chính và chọn Tra cứu hồ sơ > Tra cứu hồ sơ đã nộp.
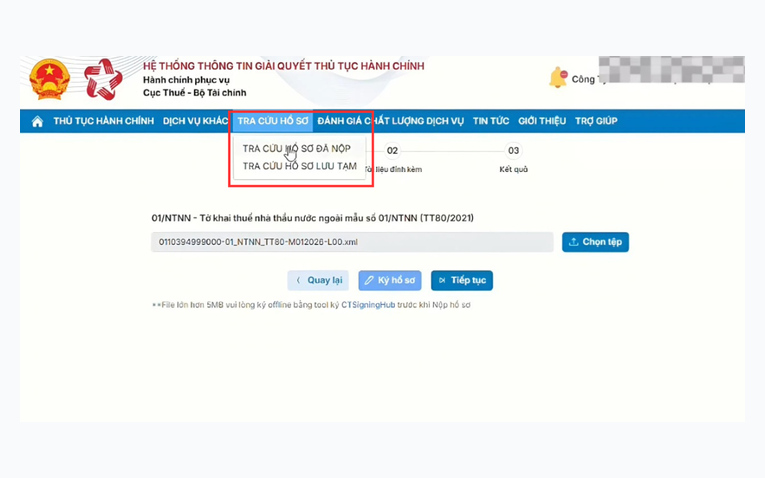
Tiếp theo, lựa chọn khoảng thời gian cần tra cứu rồi nhấn Tìm kiếm.
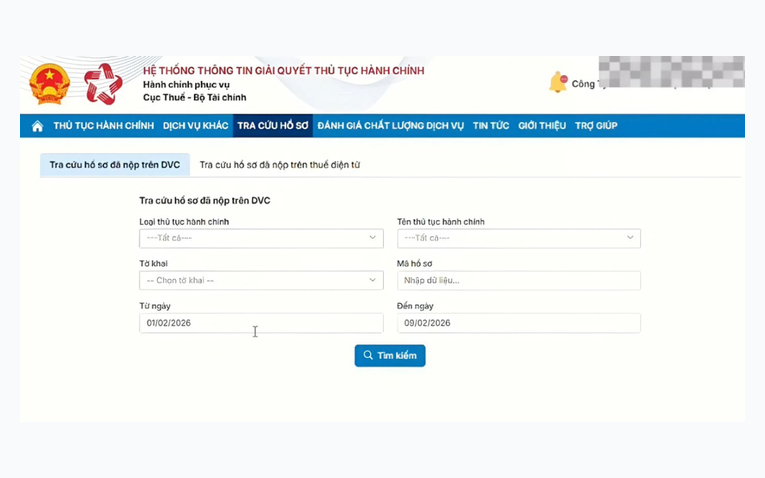
Khi kết quả tờ khai được hiển thị, kéo thanh trượt sang phải để kiểm tra cột Trạng thái. Nếu hồ sơ có trạng thái Chờ chấp nhận, việc nộp tờ khai đã được thực hiện thành công.
Thời hạn nộp tờ khai cần lưu ý:
- Theo từng lần phát sinh: Chậm nhất 10 ngày kể từ ngày thanh toán cho nhà thầu.
- Theo tháng: Chậm nhất ngày 20 của tháng tiếp theo.
3. Hướng dẫn lập tờ khai thuế nhà thầu theo Thông tư 89
3.1. Tờ khai thuế nhà thầu nước ngoài dành cho trường hợp bên Việt Nam khấu trừ và nộp thuế thay cho nhà thầu nước ngoài: Mẫu số 01/NTNN
a) Kỳ kê khai và thời hạn nộp tờ khai
- Kê khai theo từng lần phát sinh: trong thời hạn 10 ngày kể từ ngày phát sinh thanh toán tiền cho nhà thầu nước ngoài; hoặc
- Kê khai theo tháng: chậm nhất vào ngày 20 tháng sau (trường hợp Bên Việt Nam thanh toán cho Nhà thầu nước ngoài nhiều lần trong tháng thì có thể đăng ký khai thuế theo tháng thay cho việc khai theo từng lần phát sinh thanh toán tiền cho Nhà thầu nước ngoài).
b) Hướng dẫn lập nộp dung tờ khai

Kê khai các chỉ tiêu: Điền theo từng nhà thầu, mỗi hợp đồng 1 dòng, nếu hợp đồng gồm nhiều công việc tương ứng với các mức tỷ lệ % thuế GTGT, thuế TNDN khác nhau thì mỗi công việc một dòng.
+ Cột (1) Nội dung: Nội dung công việc thực hiện theo từng hợp đồng tương ứng các mức tỷ lệ % thuế GTGT, tỷ lệ % thuế TNDN;
Nếu không tách riêng ra được thì khai chung vào 1 dòng và áp dụng tỷ lệ % thuế GTGT và tỷ lệ % thuế TNDN cao nhất cho toàn bộ giá trị hợp đồng.
Ví dụ:
| Nội dung |
| (1) |
| 1. Nhà thầu nước ngoài A |
|
|
| 2. Nhà thầu nước ngoài B: Bán dây chuyền máy móc thiết bị kèm dịch vụ hướng dẫn lắp đặt, giám sát lắp đặt, bảo hành, bảo dưỡng |
| 3. Nhà thầu nước ngoài C: Cung cấp dịch vụ quảng cáo |
+ Cột (2) Mã số thuế: Ghi MST của nhà thầu nước ngoài;
Tự động lấy dữ liệu đơn hàng từ sàn Shopee, TikTok Shop, Lazada hoặc cửa hàng để lập và ký số hóa đơn điện tử theo từng lần bán hàng, đáp ứng đầy đủ quy định Nghị định 123/2020 và Nghị định 70/2025 của Tổng Cục Thuế.
+ Cột (3) và (4) Hợp đồng số … ngày … tháng: Ghi thông tin hợp đồng;
+ Cột (5) Doanh thu chưa bao gồm thuế GTGT: Số tiền Bên Việt Nam thực thanh toán cho Nhà thầu nước ngoài, ghi tổng cộng số tiền thanh toán trong tháng cho cùng 1 nhà thầu,
+ Cột (6) Ngày thanh toán: Không kê khai khi trong tháng có nhiều lần thanh toán;
+ Cột (7) Doanh thu tính thuế GTGT: Là toàn bộ doanh thu bao gồm các khoản thuế phải nộp, kể cả các chi phí do Bên Việt Nam trả thay;
Ví dụ 1: Nhà thầu nước ngoài A cung cấp cho Bên Việt Nam dịch vụ giám sát khối lượng xây dựng nhà máy, giá hợp đồng chưa bao gồm thuế GTGT (nhưng đã bao gồm thuế TNDN) là 300.000 USD.
- Bên Việt Nam thu xếp chỗ ở và làm việc cho nhân viên quản lý của Nhà thầu nước ngoài A với giá trị chưa bao gồm thuế GTGT là 40.000 USD.
- Theo Hợp đồng, Bên Việt Nam chịu trách nhiệm trả thuế GTGT thay cho Nhà thầu nước ngoài.
Việc xác định doanh thu tính thuế GTGT của Nhà thầu nước ngoài A như sau:
| Doanh thu tính thuế GTGT | = | 300.000 + 40.000 | = | 357.894,73 (USD) |
| (1- 5%) |
+ Cột (8) Tỷ lệ % thuế GTGT trên doanh thu: Xác định tỷ lệ % thuế GTGT trên doanh thu;
+ Cột (9) Thuế GTGT phải nộp: Doanh thu tính thuế GTGT x Tỷ lệ % thuế GTGT;
+ Cột (10) Doanh thu tính thuế TNDN: Là toàn bộ doanh thu bao gồm các khoản thuế phải nộp, kể cả các chi phí do Bên Việt Nam trả thay trừ thuế GTGT;
Ví dụ 2: Nhà thầu nước ngoài A cung cấp cho Bên Việt Nam dịch vụ giám sát khối lượng xây dựng nhà máy, giá hợp đồng chưa bao gồm thuế GTGT, thuế TNDN là 285.000 USD.
- Bên Việt Nam thu xếp chỗ ở và làm việc cho nhân viên quản lý của Nhà thầu với giá trị là 38.000 USD (chưa bao gồm thuế GTGT, TNDN).
- Theo Hợp đồng, Bên Việt Nam chịu trách nhiệm trả thuế TNDN, thuế GTGT thay cho nhà thầu nước ngoài.
Việc xác định doanh thu tính thuế TNDN nhà thầu nước ngoài như sau:
Doanh thu tính thuế TNDN = 285.000 + 38.000(1- 5%) = 340.000 (USD)
+ Cột (11) Tỷ lệ thuế TNDN: Xác định tỷ lệ % thuế TNDN;
+ Cột (12) Số thuế được miễn giảm theo Hiệp định: Theo Hiệp định tránh đánh thuế hai lần, trường hợp nhà thầu nước ngoài thuộc diện được miễn, giảm thuế thì Bên Việt Nam gửi Hồ sơ thông báo trong thời hạn 15 ngày trước thời hạn khai thuế;
+ Cột (13) Thuế TNDN phải nộp: Doanh thu tính thuế TNDN x Tỷ lệ % thuế TNDN, phần mềm tự động tính;
Khi nộp hồ sơ khai thuế nhà thầu lần đầu, ngoài tờ khai người nộp thuế cần nộp thêm các hồ sơ sau:
- Bản chụp hợp đồng nhà thầu, hợp đồng nhà thầu phụ có xác nhận của người nộp thuế (đối với lần khai thuế đầu tiên của hợp đồng nhà thầu);
- Bản chụp giấy phép kinh doanh hoặc giấy phép hành nghề có xác nhận của người nộp thuế.
3.2. Tờ khai quyết toán thuế nhà thầu nước ngoài dành cho trường hợp bên Việt Nam khấu trừ và nộp thuế thay cho nhà thầu nước ngoài: Mẫu số 02/NTNN
a) Thời hạn nộp tờ khai
Kê khai trong thời hạn 45 ngày kể từ khi kết thúc hợp đồng nhà thầu.
b) Hướng dẫn lập nội dung tờ khai
Kê khai các chỉ tiêu:
1. Chỉ tiêu Giá trị hợp đồng: điền tổng giá trị hợp đồng tại thời điểm ký kết tại cột 3 Kê khai và điền tổng giá trị hợp đồng thực tế tại thời điểm quyết toán tại cột 4 Quyết toán (là số không âm, mặc định là 0).
Phần mềm hỗ trợ tự động lấy từ tổng cột (10b) trên PL 02-1/NTNN + tổng cột (9b) trên PL 02-2/NTNN, cho phép sửa.
2. Chỉ tiêu Doanh thu chưa bao gồm thuế GTGT: Điền doanh thu chưa bao gồm thuế GTGT tại thời điểm ký kết tại cột 3 Kê khai; doanh thu chưa bao gồm thuế GTGT thực tế tại thời điểm quyết toán tại cột 4 Quyết toán, (số không âm, mặc định là 0, tối đa 15 chữ số)
Tự động lấy tổng cột (11b) trên PL 02-1/NTNN, cho phép sửa.
3. Chỉ tiêu Doanh thu tính thuế phần việc được trừ của nhà thầu phụ (nếu có): Tự động lấy từ tổng cột (10b) trên PL 02-2/NTNN, cho phép sửa.
Trường hợp có nhiều nhà thầu phụ Việt Nam thì lập bảng kê chi tiết đối với từng nhà thầu phụ Việt Nam mẫu 02-2/NTNN

4. Chỉ tiêu Doanh thu tính thuế của nhà thầu nước ngoài: Hệ thống sẽ tự động tính, kết quả có thể âm.
Trường hợp có nhiều nhà thầu nước ngoài thì lập bảng kê chi tiết đối với từng nhà thầu nước ngoài mẫu 02-1/NTNN

5. Chỉ tiêu Số thuế phải nộp của nhà thầu nước ngoài: Hệ thống sẽ tự động tính khi điền số tiền ở cột Kê khai và cột Quyết toán
- Thuế GTGT: Điền số thuế GTGT đã kê khai trên các tờ khai 01/NTNN liên quan đến hợp đồng (số không âm, mặc định là 0, tối đa 15 chữ số)
- Thuế TNDN: Điền số thuế GTGT phát sinh thực tế tại thời điểm quyết toán (số không âm, mặc định là 0, tối đa 15 chữ số)
6. Chỉ tiêu Số thuế đã nộp: Điền số tiền ở cột Kê khai và cột Quyết toán
- Thuế GTGT: Điền số thuế GTGT thực tế đã nộp trên giấy nộp tiền (số không âm, mặc định là 0, tối đa 15 chữ số)
- Thuế TNDN: Điền số thuế TNDN thực tế đã nộp trên giấy nộp tiền (số không âm, mặc định là 0, tối đa 15 chữ số)
7. Chỉ tiêu Số thuế còn phải nộp: Phần mềm tự động tính
- Thuế GTGT (7a=5a-6a>0)
- Thuế TNDN (7b=5b-6b>0)
8. Chỉ tiêu Số thuế nộp thừa: Phần mềm tự động tính
- Thuế GTGT: nếu kết quả âm thì thiết lập lại
- Thuế TNDN: nếu kết quả âm thì thiết lập lại
Khi nộp hồ sơ quyết toán thuế nhà thầu, ngoài tờ khai và phụ lục, các bạn cần nộp thêm các hồ sơ sau
- Bảng kê chứng từ nộp thuế;
- Và bản thanh lý hợp đồng nhà thầu (nếu có).
4. Cách nộp tiền thuế nhà thầu online
4.1 Thời hạn nộp tiền thuế nhà thầu
Thời hạn nộp thuế nhà thầu là ngày cuối cùng của hạn nộp tờ khai. Trường hợp ngày đó trùng với ngày nghỉ thì thời hạn sẽ được tính vào ngày làm việc tiếp theo của ngày nghỉ đó. Cụ thể:
- Theo từng lần phát sinh: chậm nhất là ngày thứ 10 (mười) kể từ ngày thanh toán tiền cho nhà thầu nước ngoài;
- Theo tháng: Chậm nhất là ngày thứ 20 (hai mươi) của tháng tiếp theo tháng phát sinh nghĩa vụ thuế.
4.2 Các cách nộp tiền thuế nhà thầu online
Người nộp thuế thực hiện nộp tiền thuế nhà thầu online theo các bước sau:
Bước 1: Vào website: https://thuedientu.gdt.gov.vn/ và đăng nhập bằng tài khoản MST doanh nghiệp

Bước 2: Sau khi đăng nhập: Nộp thuế → Đăng ký cấp MST nộp thay → Xuất hiện màn hình:

Bước 3: Thực hiện lần lượt các thao tác điền thông tin của giấy nộp thuế như sau:
(1) Thông tin người nộp thay là thông tin của doanh nghiệp Việt Nam nộp thuế thay cho NTNN: hệ thống sẽ tự động hiển thị;
(2) Thông tin loại tiền: Chọn loại tiền để nộp thuế – VND;
(3) Thông tin ngân hàng: Chọn ngân hàng và tài khoản dùng để trích nộp thuế;
(4) Thông tin người thụ thưởng: Điền MST nhà thầu nước ngoài, hệ thống sẽ tự động hiển thị thông tin tên và địa chỉ;
(5) Thông tin cơ quan quản lý thu: Hệ thống sẽ tự động hiển thị;
(6) Thông tin nơi phát sinh khoản thu: Hệ thống sẽ tự động hiển thị;
(7) Thông tin kho bạc:
- Chuyển cho KBNN: Hệ thống sẽ tự hiển thị;
- Mở tại NHTM ủy nhiệm thu: Chọn ngân hàng ủy nhiệm thu.
(8) Thông tin loại thuế: Chọn Thuế Nội Địa
(9) Thông tin khác: Không chọn
(10) Nội dung các khoản nộp ngân sách
- Kỳ thuế/Ngày quyết định/Ngày thông báo: Tích vào lựa chọn phù hợp và điền thông tin
- Nội dung các khoản nộp NSNN: Điền loại thuế GTGT, thuế TNDN
- Số tiền VND: Điền số tiền cần nộp và ghi chú nếu cần
- Mã NDKT: Chọn tiểu mục 1701 để nộp thuế GTGT và tiểu mục 1052 để nộp thuế TNDN
Bước 4: Khi hoàn thành việc điền thông tin, chọn “Hoàn thành” để thực hiện nộp thuế.
5. Giải đáp một số vấn đề khi kê khai thuế nhà thầu
Không phát sinh thuế nhà thầu có phải nộp tờ khai không?
Theo quy định tại Luật Quản lý thuế 2025 và Nghị định 252/2026/NĐ-CP, thời hạn và nghĩa vụ nộp tờ khai thuế nhà thầu được xác định theo phương thức kê khai cụ thể như sau:
- Kê khai thuế theo tháng: Doanh nghiệp phải nộp tờ khai thuế nhà thầu mẫu số 01/NTNN chậm nhất vào ngày 20 của tháng tiếp theo, kể cả trường hợp không phát sinh nghĩa vụ thuế trong tháng.
- Kê khai thuế theo từng lần phát sinh: Nếu trong tháng không phát sinh nghĩa vụ thuế nhà thầu, doanh nghiệp không phải nộp tờ khai thuế theo từng lần phát sinh.
Thuế nhà thầu được kê khai theo những phương pháp nào?
Thuế nhà thầu hiện được thực hiện theo các phương pháp kê khai, nộp thuế tùy thuộc vào điều kiện hoạt động và trường hợp áp dụng của nhà thầu nước ngoài, cụ thể:
Phương pháp kê khai: Nhà thầu nước ngoài trực tiếp thực hiện kê khai và nộp thuế với cơ quan thuế.
Phương pháp khấu trừ, nộp thay: Bên Việt Nam thực hiện khấu trừ số thuế phải nộp và kê khai, nộp thay cho nhà thầu nước ngoài.
Phương pháp hỗn hợp: Nhà thầu nước ngoài thực hiện theo phương pháp hỗn hợp khi đáp ứng đầy đủ các điều kiện theo quy định của pháp luật thuế.
Việc xác định phương pháp áp dụng cần căn cứ vào đặc điểm hoạt động, điều kiện của nhà thầu nước ngoài và quy định thuế hiện hành để thực hiện đúng nghĩa vụ kê khai, nộp thuế.
Không kê khai thuế nhà thầu có bị xử phạt không?
Có.
Trường hợp thuộc diện phải kê khai thuế nhà thầu nhưng không thực hiện hoặc kê khai không đúng thời hạn, người nộp thuế có thể phát sinh các rủi ro sau:
Bị xử phạt vi phạm hành chính về thuế theo quy định.
Bị truy thu số thuế còn thiếu nếu cơ quan thuế xác định phát sinh nghĩa vụ thuế chưa được thực hiện đầy đủ.
Phải nộp tiền chậm nộp đối với khoản thuế phát sinh và chưa nộp đúng hạn.
Bị xử lý theo quy định pháp luật về thuế nếu hành vi vi phạm có dấu hiệu trốn thuế hoặc gian lận thuế.
Để hạn chế rủi ro, doanh nghiệp nên rà soát các hợp đồng và giao dịch với đối tác nước ngoài, xác định đúng nghĩa vụ thuế nhà thầu và thực hiện đầy đủ các thủ tục đăng ký, kê khai, nộp thuế đúng thời hạn theo quy định.
Trên đây là toàn bộ hướng dẫn cách đăng ký mã số thuế nhà thầu, lập tờ khai thuế nhà thầu, nộp tờ khai thuế nhà thầu và nộp tiền thuế nhà thầu. Nhanh.vn hy vọng bài viết sẽ giúp các bạn hiểu thêm các vấn đề thực tiễn liên quan đến thuế nhà thầu.
💡 GIẢI PHÁP QUẢN TRỊ BÁN HÀNG TẬP TRUNG TOÀN DIỆN TỪ NHANH.VN
Để tối ưu hóa quy trình vận hành và bứt phá doanh số bán hàng, các chủ kinh doanh có thể trải nghiệm giải pháp chuyên sâu từ Nhanh.vn: EcomTax (Giải pháp hóa đơn điện tử tự động chuẩn thuế 2026).
📌 Đọc thêm: Tham khảo thêm kiến thức quản trị thực chiến qua bài viết Hướng dẫn cách đăng ký nộp thuế điện tử cho cá nhân doanh nghiệp.
- Các thông tin giải đáp và tư vấn ở trên được chúng tôi cung cấp cho khách hàng của Nhanh.vn. Nếu quý khách có bất kỳ câu hỏi nào hay cần hỗ trợ, vui lòng liên hệ qua email: contact@nhanh.vn
- Nội dung bài viết này chỉ nhằm mục đích tham khảo thông tin;
- Xin lưu ý các điều khoản được đề cập có thể đã hết hiệu lực tại thời điểm bạn đang đọc.